ブログランキング参加中です!
\あなたの応援が励みになります/

先日、楽天証券から一通のメールが届きました。
2026年12月の制度改正で、iDeCoの掛金上限が引き上げられるというお知らせです。
僕がiDeCoを始めたのは2018年。現在は毎月2万3,000円を積み立てています。
今回のメールを見て、真っ先に思ったのは「増額してみようかな」ということでした。
僕がiDeCoを続けている理由の一つは、所得控除です。
iDeCoは受け取るときにも税金がかかる場合があるので、「税金の先送りだ」という意見もあります。
それでも、現役世代の今、税負担を軽くできるのはありがたいことです。
そこで、自分の源泉徴収票の数字を使って、増額した場合の節税額をシミュレーションしてみました。
僕の額面年収は約700万円。
給与所得控除後の金額は約529万円、所得控除の合計は約248万円です。
この数字から計算すると、所得税率は10%の区分になります。
住民税と復興特別所得税も含めて試算すると、次のようになりました。
| 現在 | 1万円増額 | 1.5万円増額 | |
|---|---|---|---|
| 毎月の掛金 | 23,000円 | 33,000円 | 38,000円 |
| 年間の掛金 | 276,000円 | 396,000円 | 456,000円 |
| 年間の節税額(概算) | 約55,780円 | 約80,032円 | 約92,158円 |
| 現在からの追加節税額 | ― | 約24,252円 | 約36,378円 |
※現在の所得税率10%、住民税率10%、復興特別所得税を前提とした概算です。1年間を通じて拠出した場合で、将来の受取時の税金は含めていません。
月1万円増やすと、年間約2万4,000円。
月1万5,000円なら、年間約3万6,000円の追加節税です。
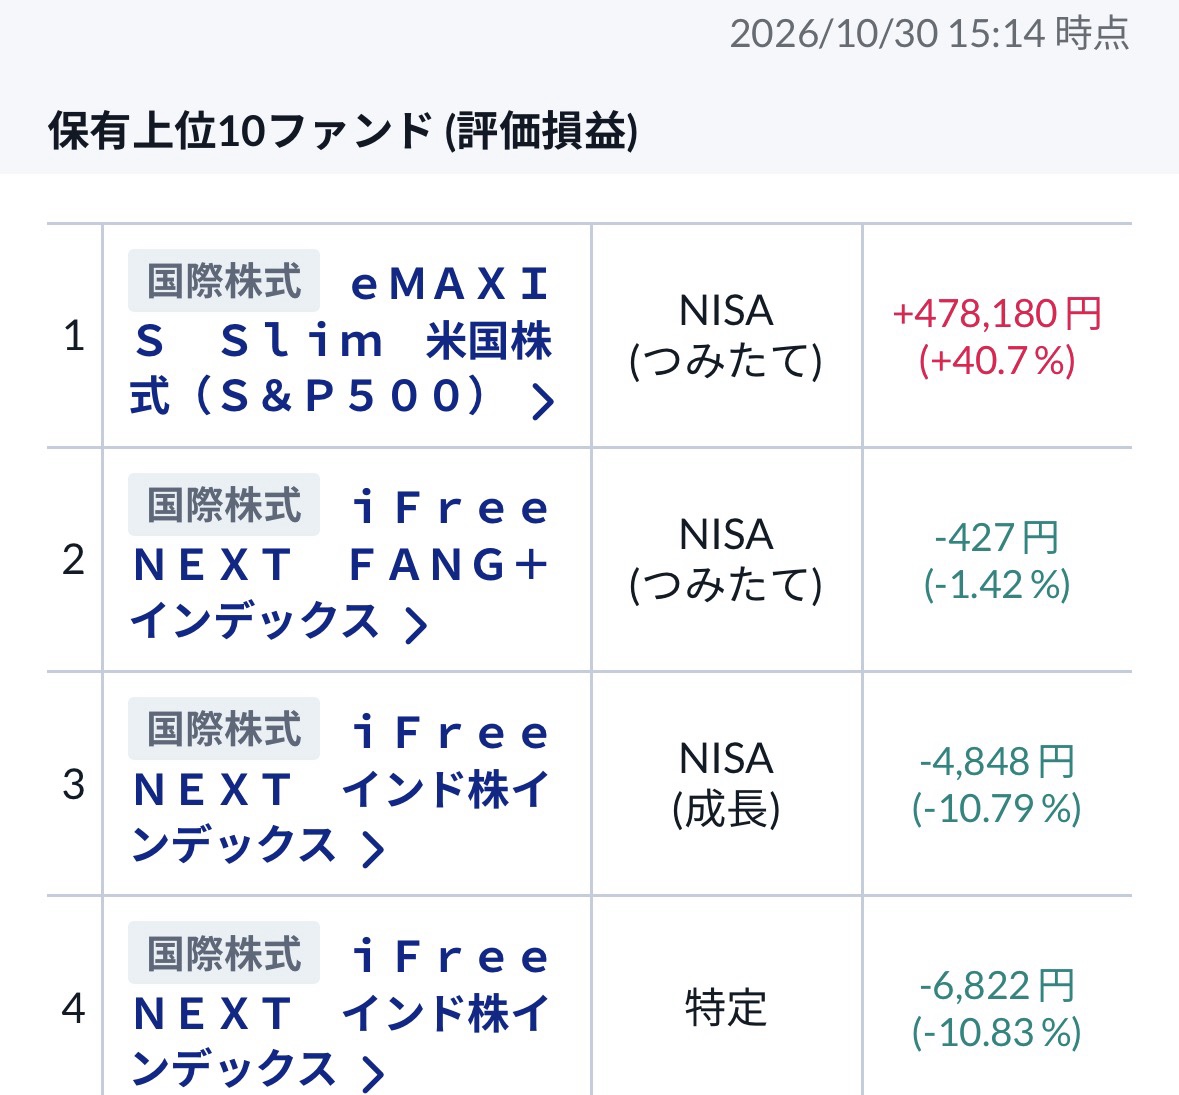
なぜ最大1.5万円増額なのかというと、今年の途中から新NISAのつみたて枠を2.5万円→1万円に減額したのです。
すべては来年度以降のiDeCoのため、ちなみにつみたて枠はS&P500からFANG+へ変えました。少しでもエッジの効いた投資先にしてリスク取って、掛け金を下げても恩恵を受けたいと思ったため。
失敗におわるかもしれんけどw
というか、インド株どうなってるんや~~( ;∀;)
もちろん、iDeCoには原則60歳まで引き出せないという制約があります。
でも、僕はそれを必ずしもデメリットだとは思っていません。
むしろ、簡単に使えないからこそ、老後資金として積み立て続けられる。
僕にとっては、その強制力がありがたいんです。
一方で、手元の現金が少ないことも気になっています。
教育費はできるだけ給料や副業収入から支払いたいですし、これからは現金も増やしたい。
だから、増額するにしても、無理のない範囲で決めるつもりです。
45歳になって、資産を増やすことだけでなく、お金の置き場所や使えるタイミングも考えるようになりました。
制度が変わるからといって、上限いっぱいまで積み立てる必要はありません。
自分の暮らしに合った金額を選ぶことが大切なんだと思います。
さて、みなさんはどうしますか?
今回のiDeCoの制度改正、掛金を増やす予定はありますか?
\ブログランキング10位を目指してます/
▼応援してくれる人はポチっとお願いします▼